
ICT経済は11期連続でプラス成長。財生産と輸出入が堅調に推移【InfoCom ICT経済アップデート】

この記事をシェアする


情報通信総合研究所では、情報通信(以下、ICT)産業が日本経済に与える影響を把握するために「ICT関連経済指標」を作成し、四半期ごとに公表しております。「InfoCom ICT経済アップデート」について、2026年4-6月期がまとまりましたのでご報告いたします。
【2026年4-6月期のポイント(前年同期比)】
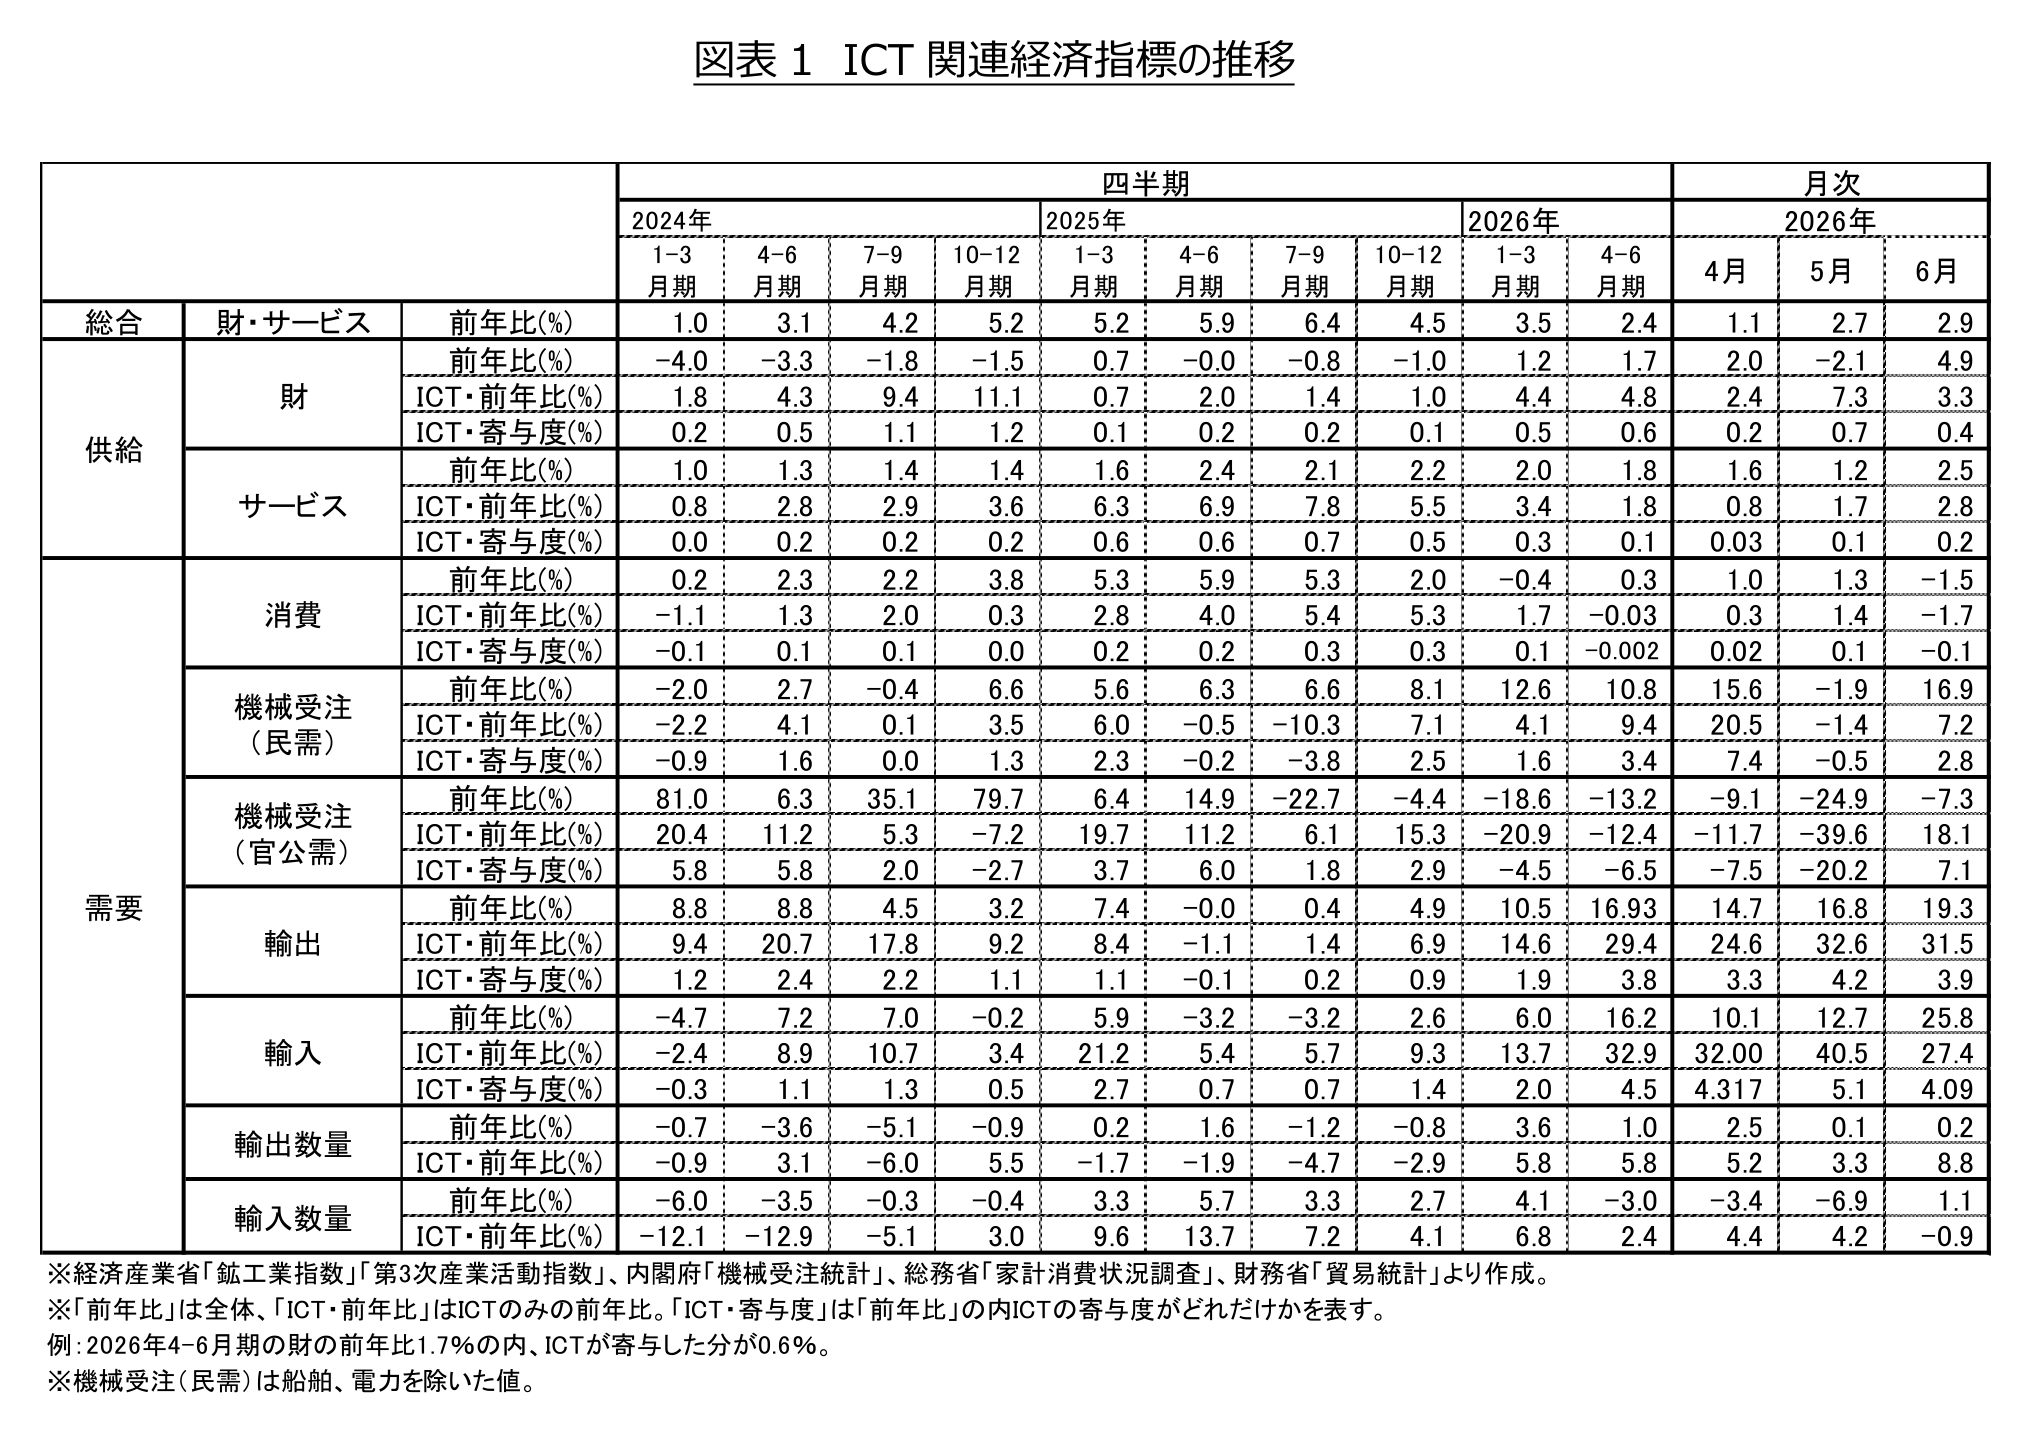
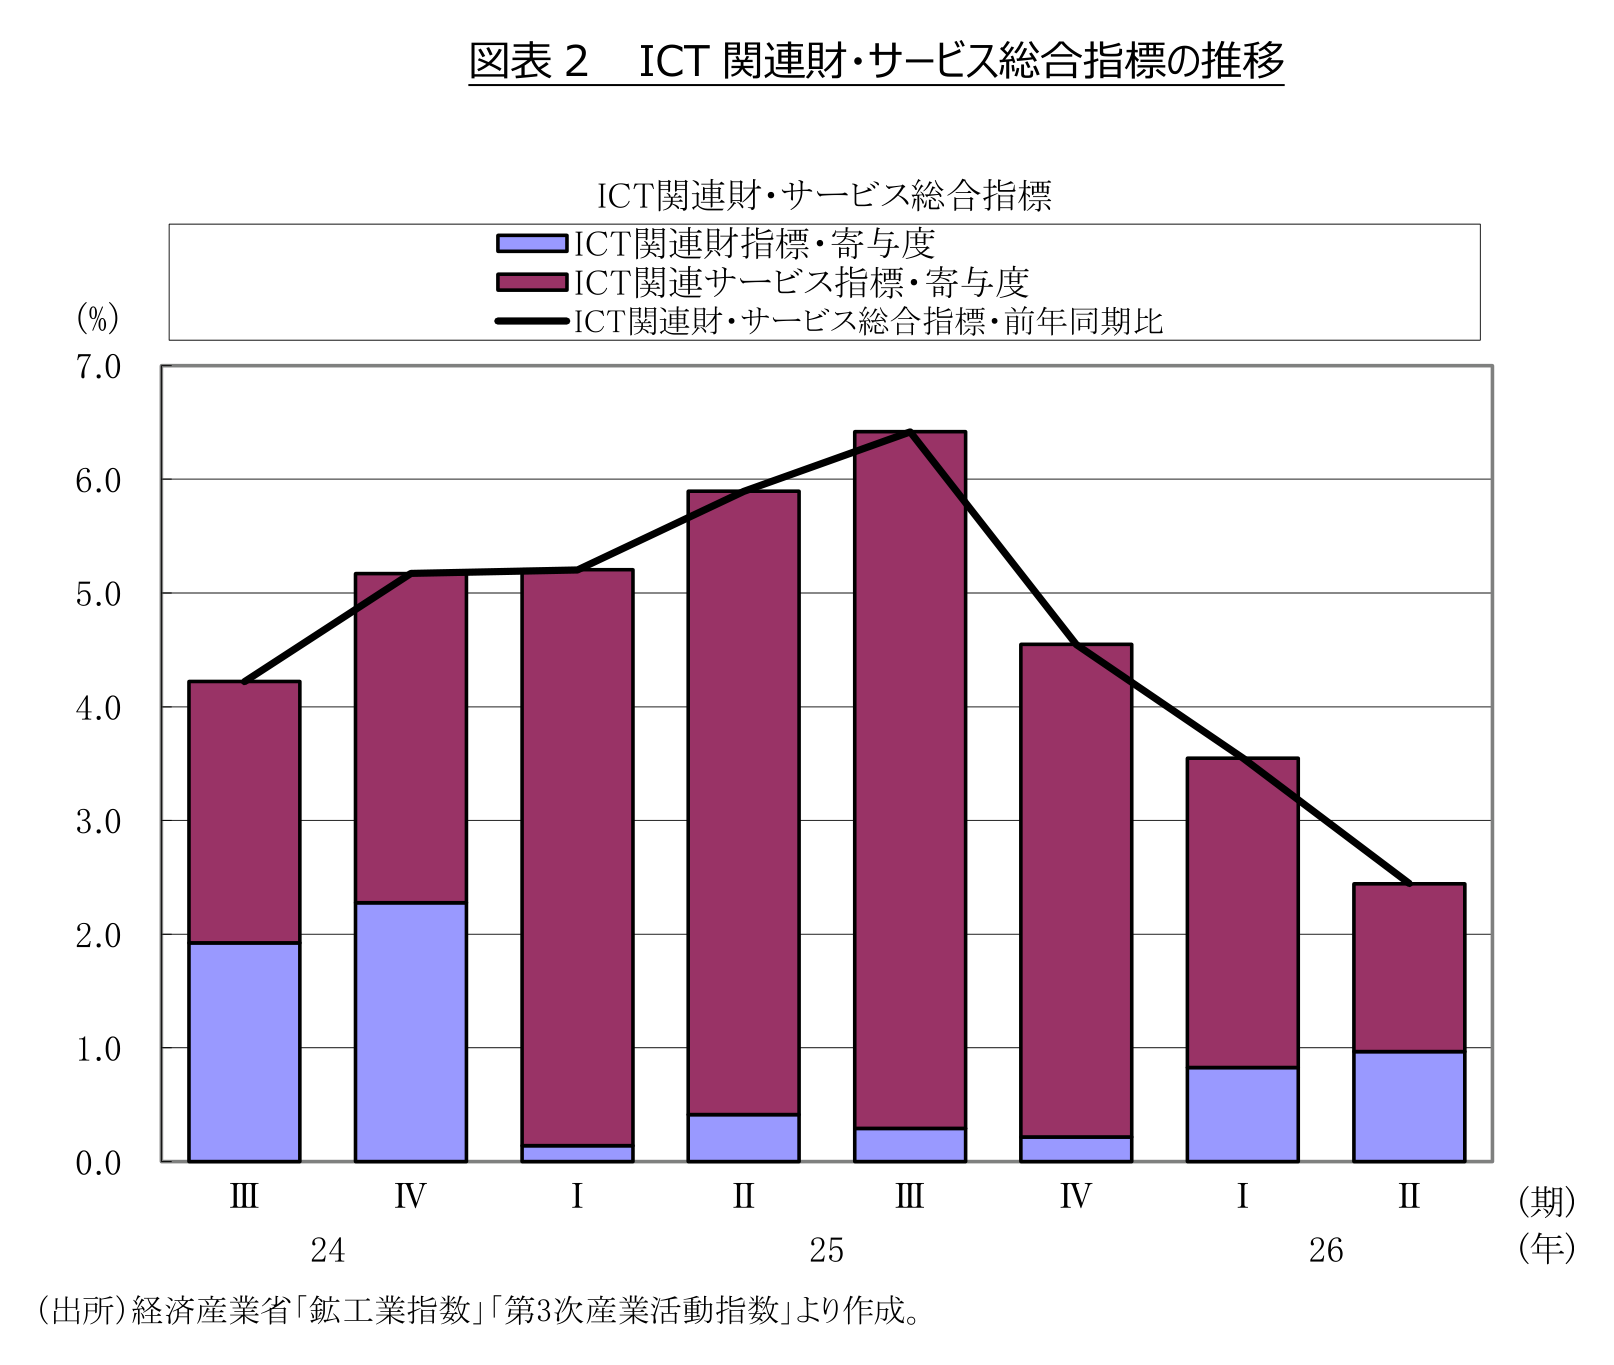
2026年4-6月期のICT経済は、財生産、設備投資、輸出入がけん引した一方、サービスや消費には勢いを欠く動きもみられ、全体としてはプラス成長を維持しつつも成長ペースは鈍化した。総合指標は前年同期比2.4%増と11期連続でプラス成長となったが、前期(2026年1-3月期)の同3.5%増から増加幅は1.1ポイント縮小した(図表1)。
財・サービス別にみると、ICT財生産は前年同期比4.8%増と10期連続で増加し、前期の同4.4%増から増加幅は0.4ポイント拡大した。ICTサービスは同1.8%増と23期連続でプラス成長を維持したが、前期の同3.4%増から1.6ポイント縮小した。
図表1 ICT関連経済指標の推移
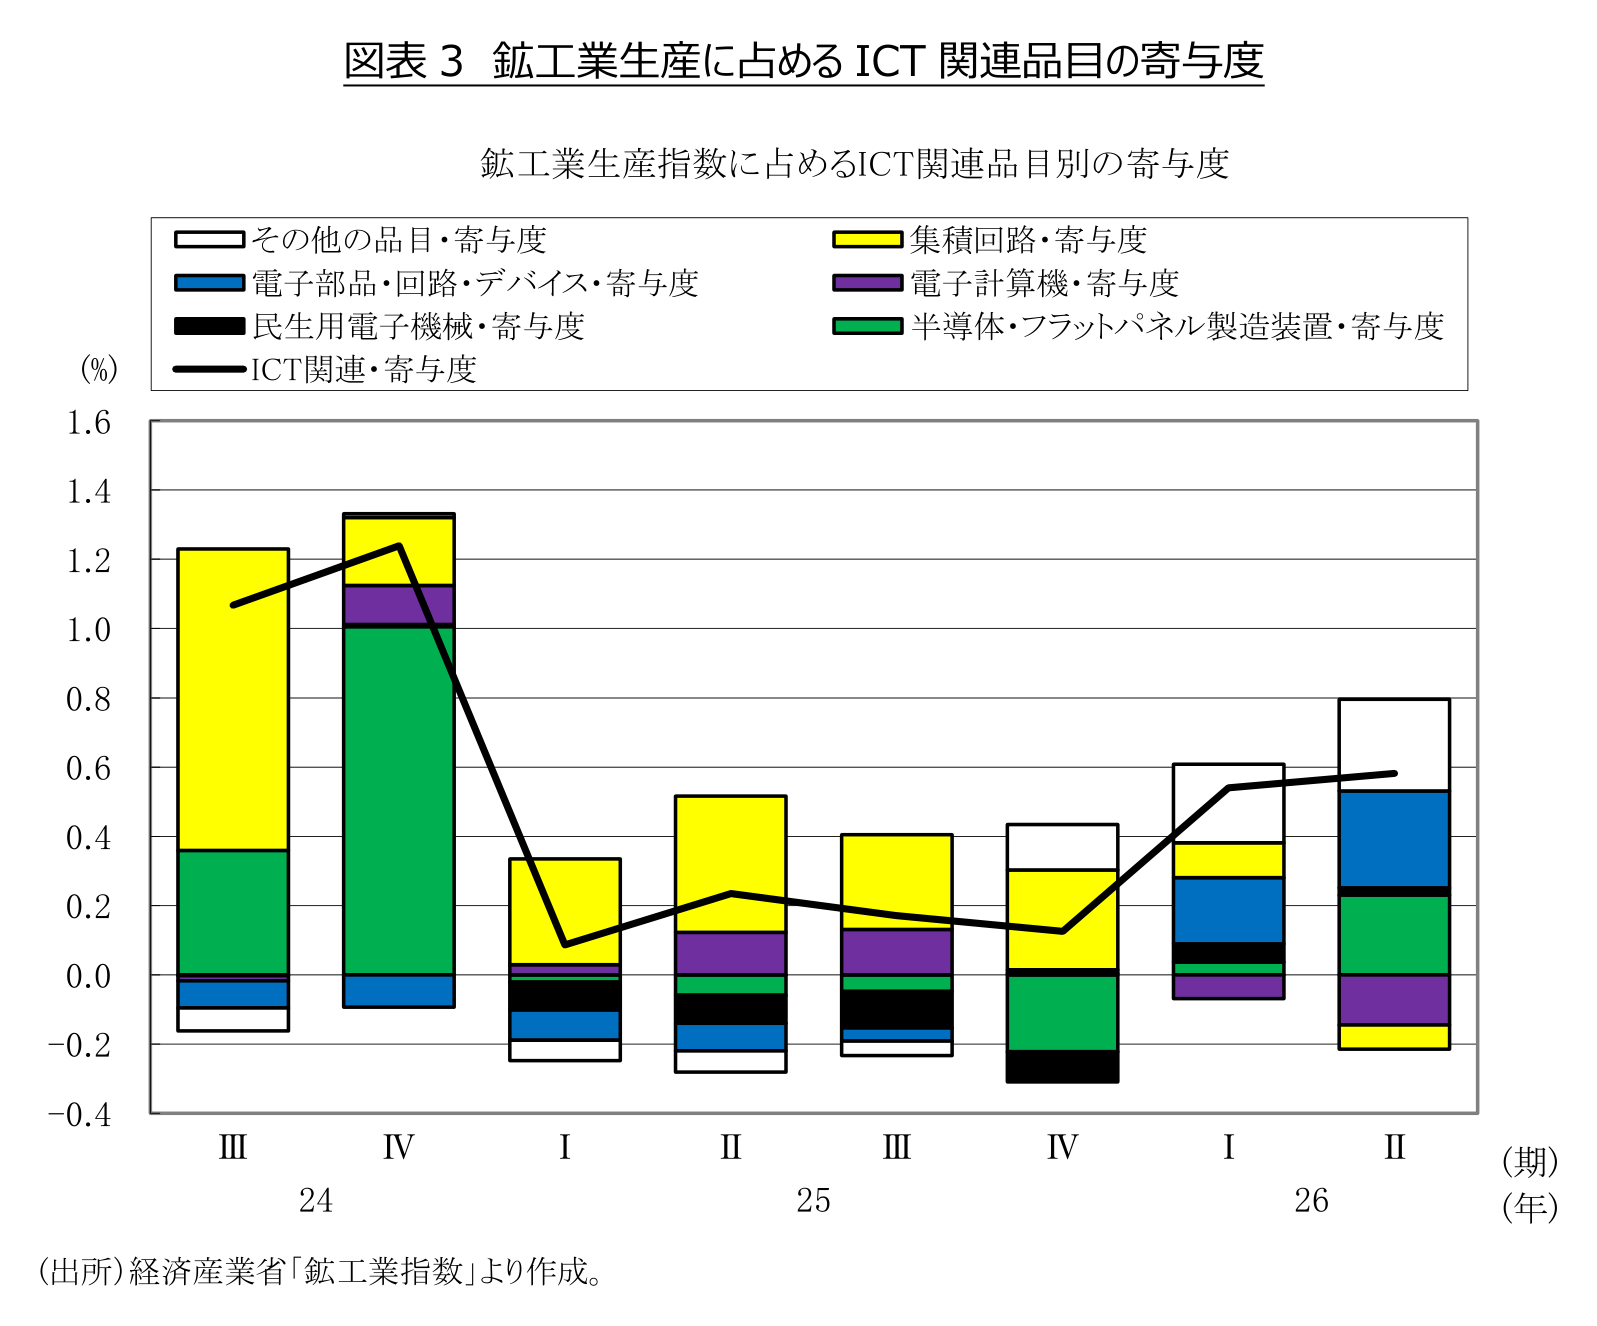
ICT財生産は、生成AIやデータセンター関連需要を背景に、半導体・電子部品関連の需要が底堅く推移したことから増加幅が拡大したとみられる。鉱工業生産全体が同1.7%増となる中、ICT関連財は寄与度0.6%ポイントと、財生産を押し上げる要因となった。
ICT関連在庫は、前期から減少幅が拡大した。ICT財生産が増加を維持する一方で在庫が減少したことから、需給環境には改善の動きがみられる。
ICTサービスは、第3次産業活動指数全体が同1.8%増となる中、寄与度は0.1%ポイントにとどまった。企業のDX投資やクラウド利用を背景に情報処理サービス需要は底堅く推移したものの、通信業が減少に転じ、ソフトウェア業も増加幅が縮小したことから、ICTサービス全体の成長ペースが前期に比べ鈍化した。
需要サイドでは、ICT消費は前年同期比0.03%減とほぼ横ばいであったものの、前期の同1.7%増から減少に転じた。家計消費状況調査全体は同0.3%増にとどまり、ICT関連の寄与度はほぼゼロとなった。Windows 10のサポート終了(2025年10月)に伴う特需が一巡したことや、スマートフォン等の端末価格の上昇等を背景に、ICT消費は勢いを欠く展開となった。
ICT設備投資(民需)は前年同期比9.4%増と3期連続で増加し、前期の同4.1%増から増加幅が5.3ポイント拡大した。寄与度は3.4%ポイントとなり、ICT経済の需要面を押し上げた。内訳をみると、電子計算機等は、電気機械製造業向けが増加に転じ、金融・保険業向けの増加幅が拡大した。一方、ICT設備投資(官公需)は同12.4%減と2期連続で減少したが、前期の同20.9%減から減少幅は縮小した。
ICT輸出は、金額ベースで前年同期比29.4%増と4期連続で増加し、前期の同14.6%増から増加幅が14.8ポイント拡大した。半導体等電子部品輸出は、中国向けおよび中国以外のアジア向けを中心に増勢が強まった。数量ベースでも同5.8%増と2期連続で増加した。ICT輸入は、金額ベースで同32.9%増と9期連続で増加し、前期の同13.7%増から大幅に拡大した。通信機や半導体等電子部品の増加幅が拡大し、半導体等製造装置は増加に転じた。数量ベースでは同2.4%増と7期連続で増加したが、前期の同6.8%増から増加幅は縮小した。
【今後の見通しとリスク要因】
2026年後半のICT経済は、AI・クラウド・データセンター関連需要や半導体関連需要を支えに、ICT財生産、ICT設備投資、ICT輸出入を中心に底堅く推移するとみられる。もっとも、ICTサービスの伸び率鈍化やICT消費の横ばい推移にみられるように、内需の一部には力強さを欠く動きも残っており、成長ペースは緩やかなものにとどまる可能性がある。
先行きについては、AI関連投資や企業のDX投資、省力化・デジタル関連投資がICT経済を下支えする一方、海外需要の減速、為替・通商政策の変動、地政学リスク、電力・データセンター制約などが下押し要因となり得る。総じて、ICT経済の回復基調は維持されるとみられるものの、下振れリスクには引き続き留意が必要である。
【2026年4-6月期の動向】
(ICT経済総合)
• 国内ICT経済は前年同期比2.4%増と11期連続で増加し、前期(2026年1-3月期)に比べ1.1ポイント縮小した(図表1)。
(ICT財)
• ICT財は前年同期比4.8%増と10期連続で増加し、前期(2026年1-3月期)に比べて0.4ポイント拡大した(図表1)。
• 半導体・フラットパネルディスプレイ製造装置、電子部品、電子回路は増加幅が拡大したものの、集積回路は減少に転じた(図表3)。
(ICT在庫)
• ICT在庫は前年同期比9.2%減となり、前期(2026年1-3月期)に比べ5.1ポイント低下した(図表4)。
(ICTサービス)
• ICTサービスは前年同期比1.8%増と23期連続で増加した。前期(2026年1-3月期)に比べて1.6ポイント縮小した(図表1)。
• 通信業は減少に転じ、ソフトウェア業は増加幅が縮小したものの、情報処理・提供サービス業は増加幅が拡大した(図表5)。
(ICT消費)
• ICT消費は前年同期比0.03%減とほぼ横ばいとなり、前期(2026年1-3月期)に比べると1.73ポイント低下した(図表1)。
• スマートフォン・携帯電話等の本体価格は増加幅が拡大したものの、パソコンは減少幅が拡大し、テレビゲームは縮小に転じた(図表6)。
(ICT設備投資)
• 民需(除く船舶・電力・携帯電話)は前年同期比9.4%増と3期連続で増加した。前期(2026年1-3月期)に比べて5.3ポイント拡大した(図表1)。
• 電子計算機等と通信機ともに増加幅が拡大した(図表7)。
• 官公需は同12.4%減と2期連続で減少した。前期(2026年1-3月期)に比べて減少幅は8.5ポイント縮小した。
(ICT輸出入)
• ICT輸出(金額ベース)は前年同期比29.4%増と4期連続で増加した(図表1)。前期(2026年1-3月期)に比べて増加幅は14.8ポイント拡大した。半導体等電子部品は増加幅が拡大し、半導体等製造装置は増加に転じた。数量ベースでは同5.8%増と2期連続で増加した。
• ICT輸入(金額ベース)は前年同期比32.9%増と9期連続で増加した(図表1)。前期(2026年1-3月期)に比べて増加幅は19.2ポイント拡大した。通信機、半導体等電子部品は増加幅が拡大し、半導体等製造装置は増加に転じた。数量ベースでは同2.4%増と7期連続で増加した(図表9)。
図表2 ICT関連財・サービス総合指標の推移
図表3 鉱工業生産に占めるICT関連品目の寄与度
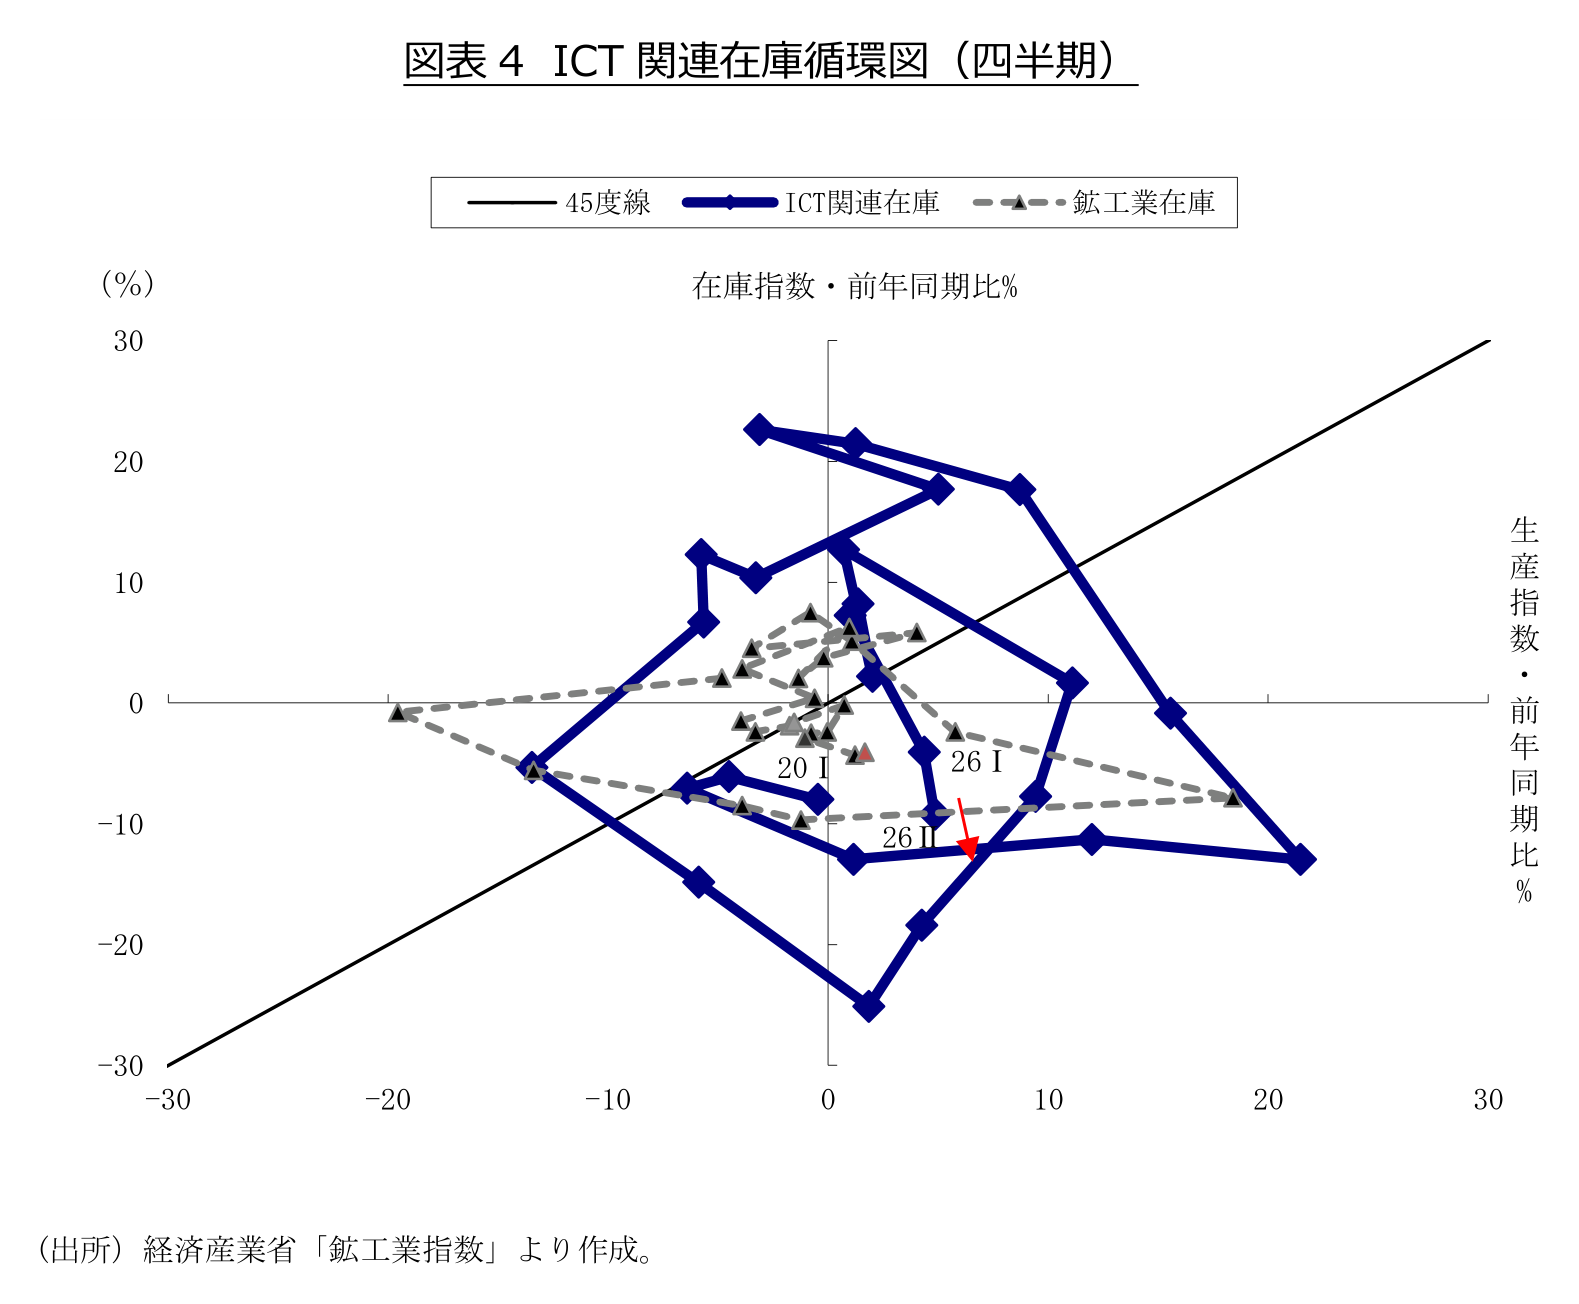
図表4 ICT関連在庫循環図(四半期)
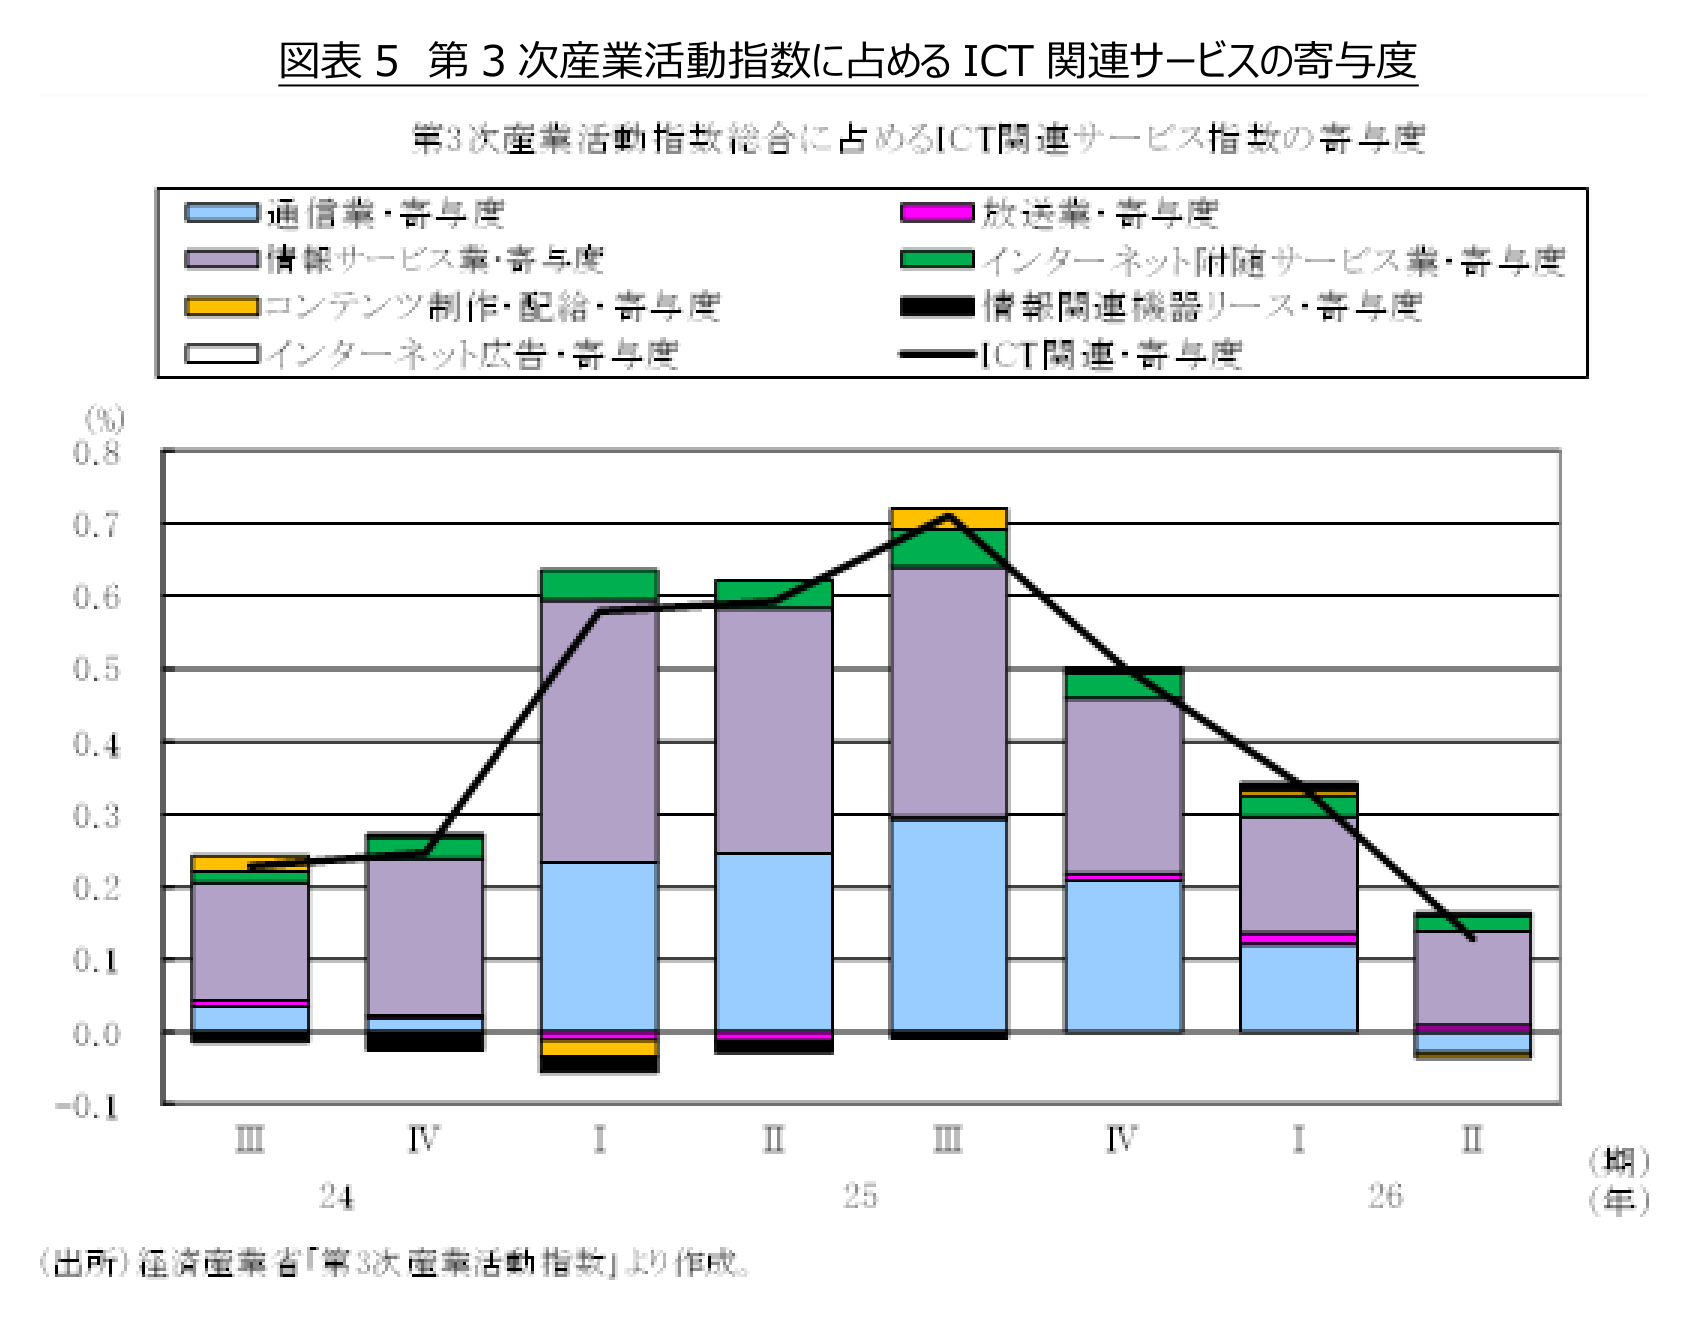
図表5 第3次産業活動指数に占めるICT関連サービスの寄与度
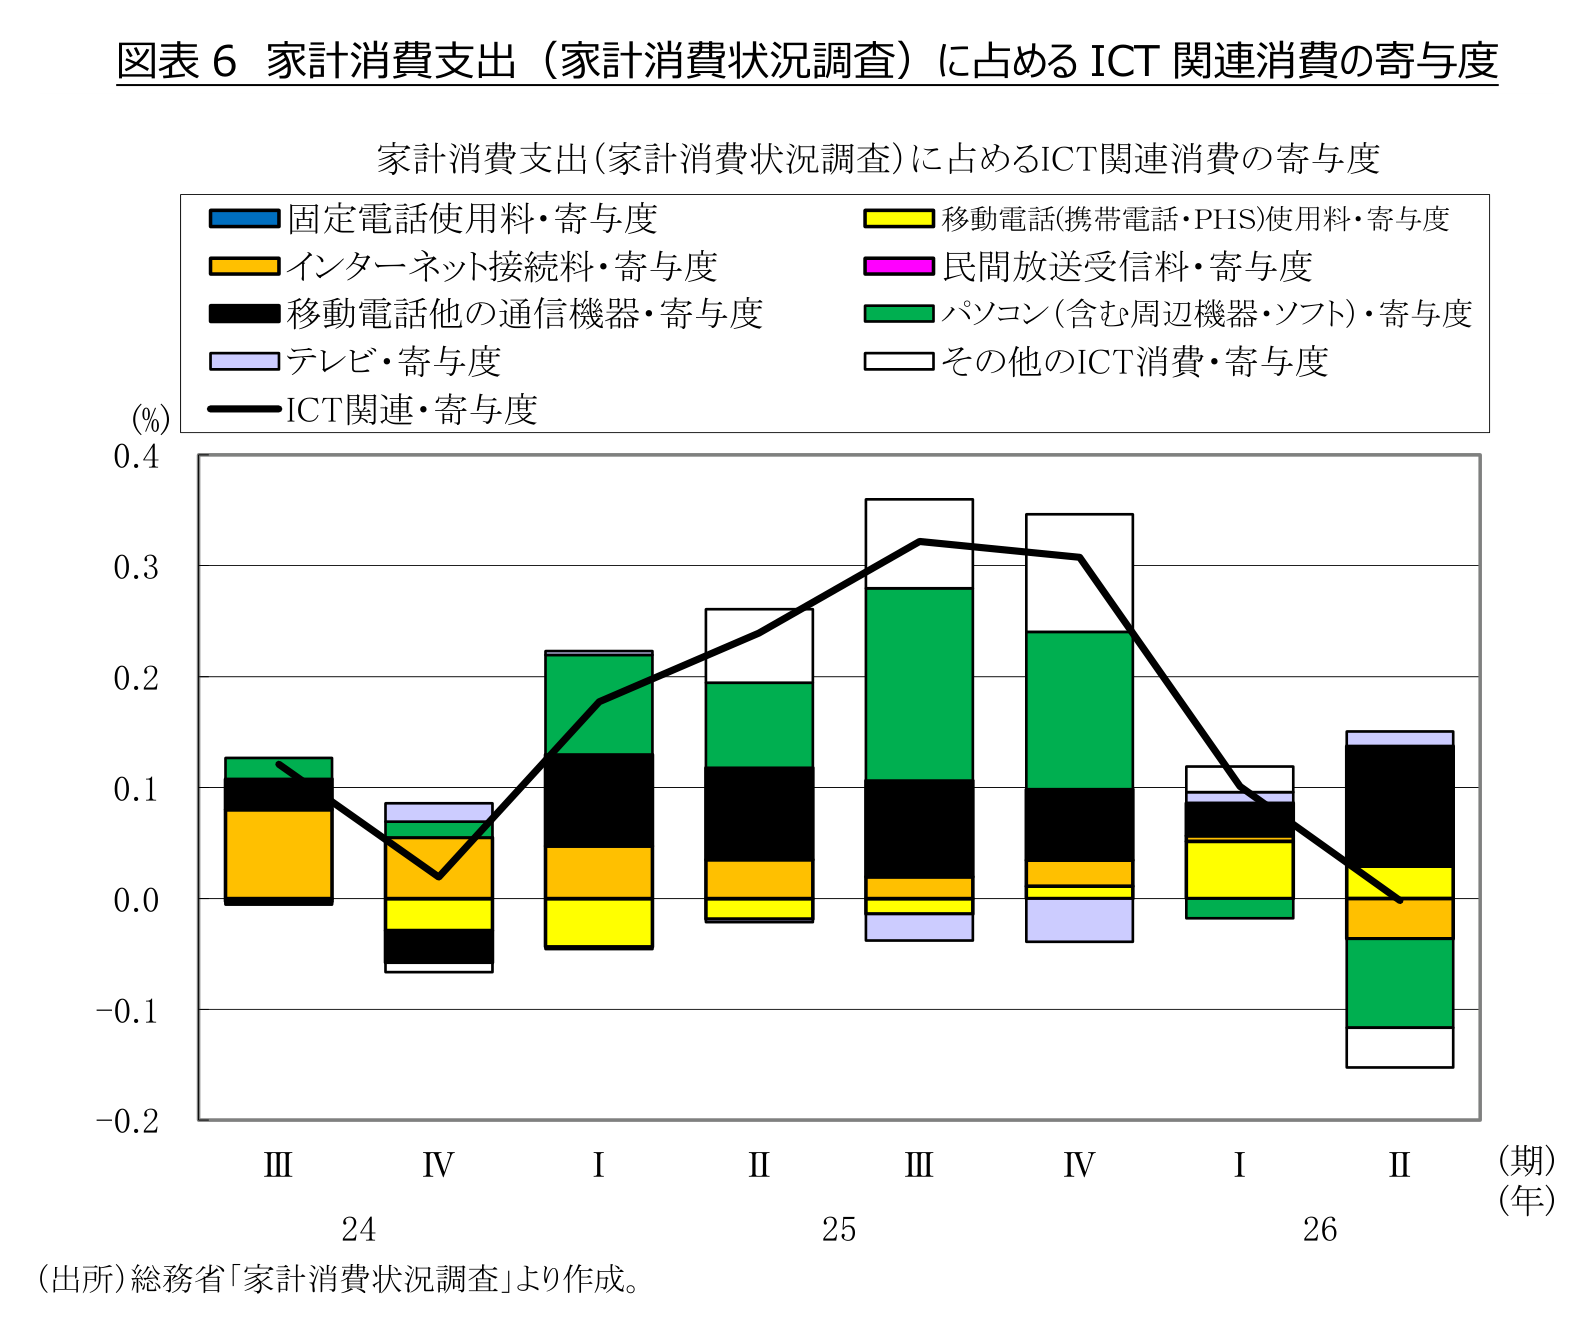
図表6 家計消費支出(家計消費状況調査)に占めるICT関連消費の寄与度
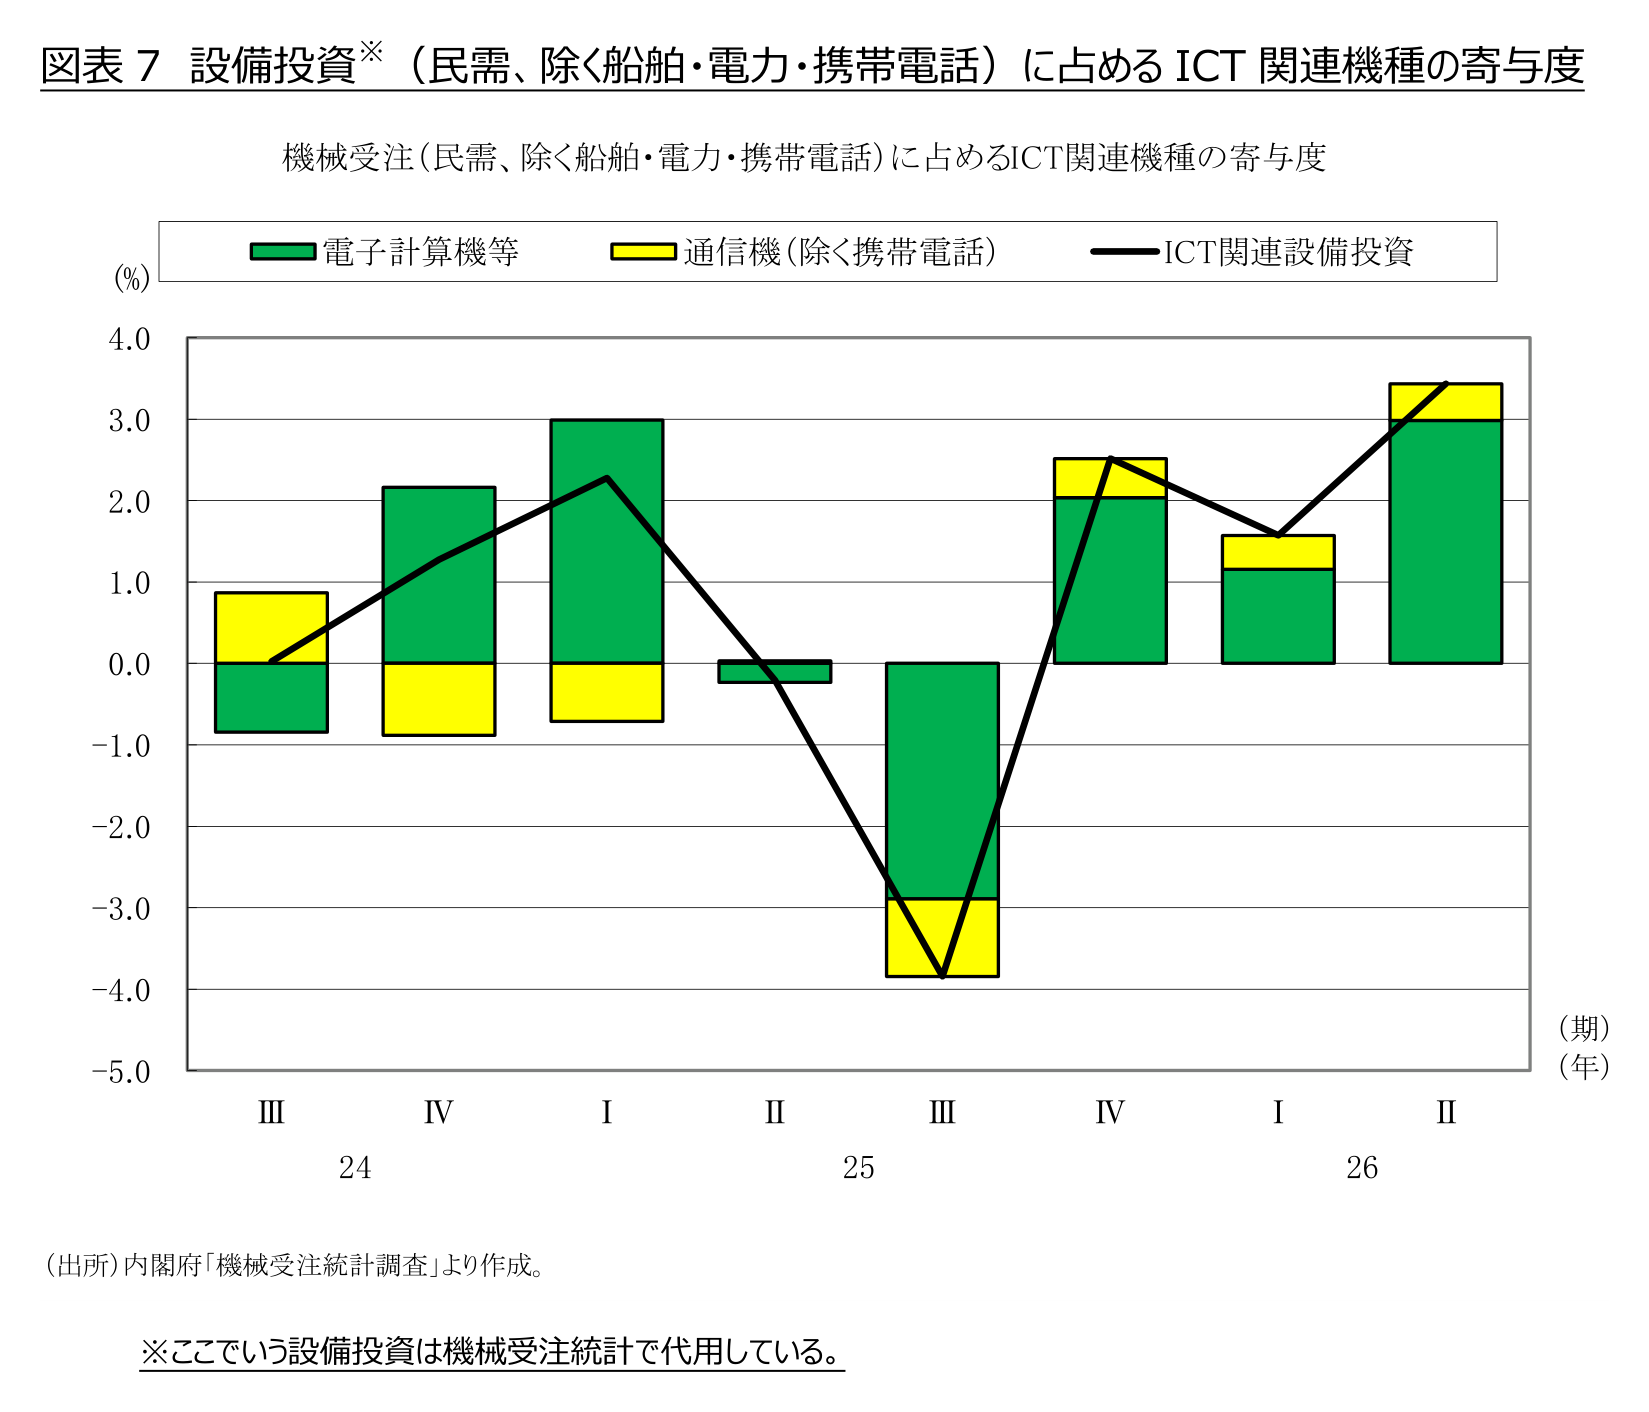
図表7 設備投資※(民需、除く船舶・電力・携帯電話)に占めるICT関連機種の寄与度
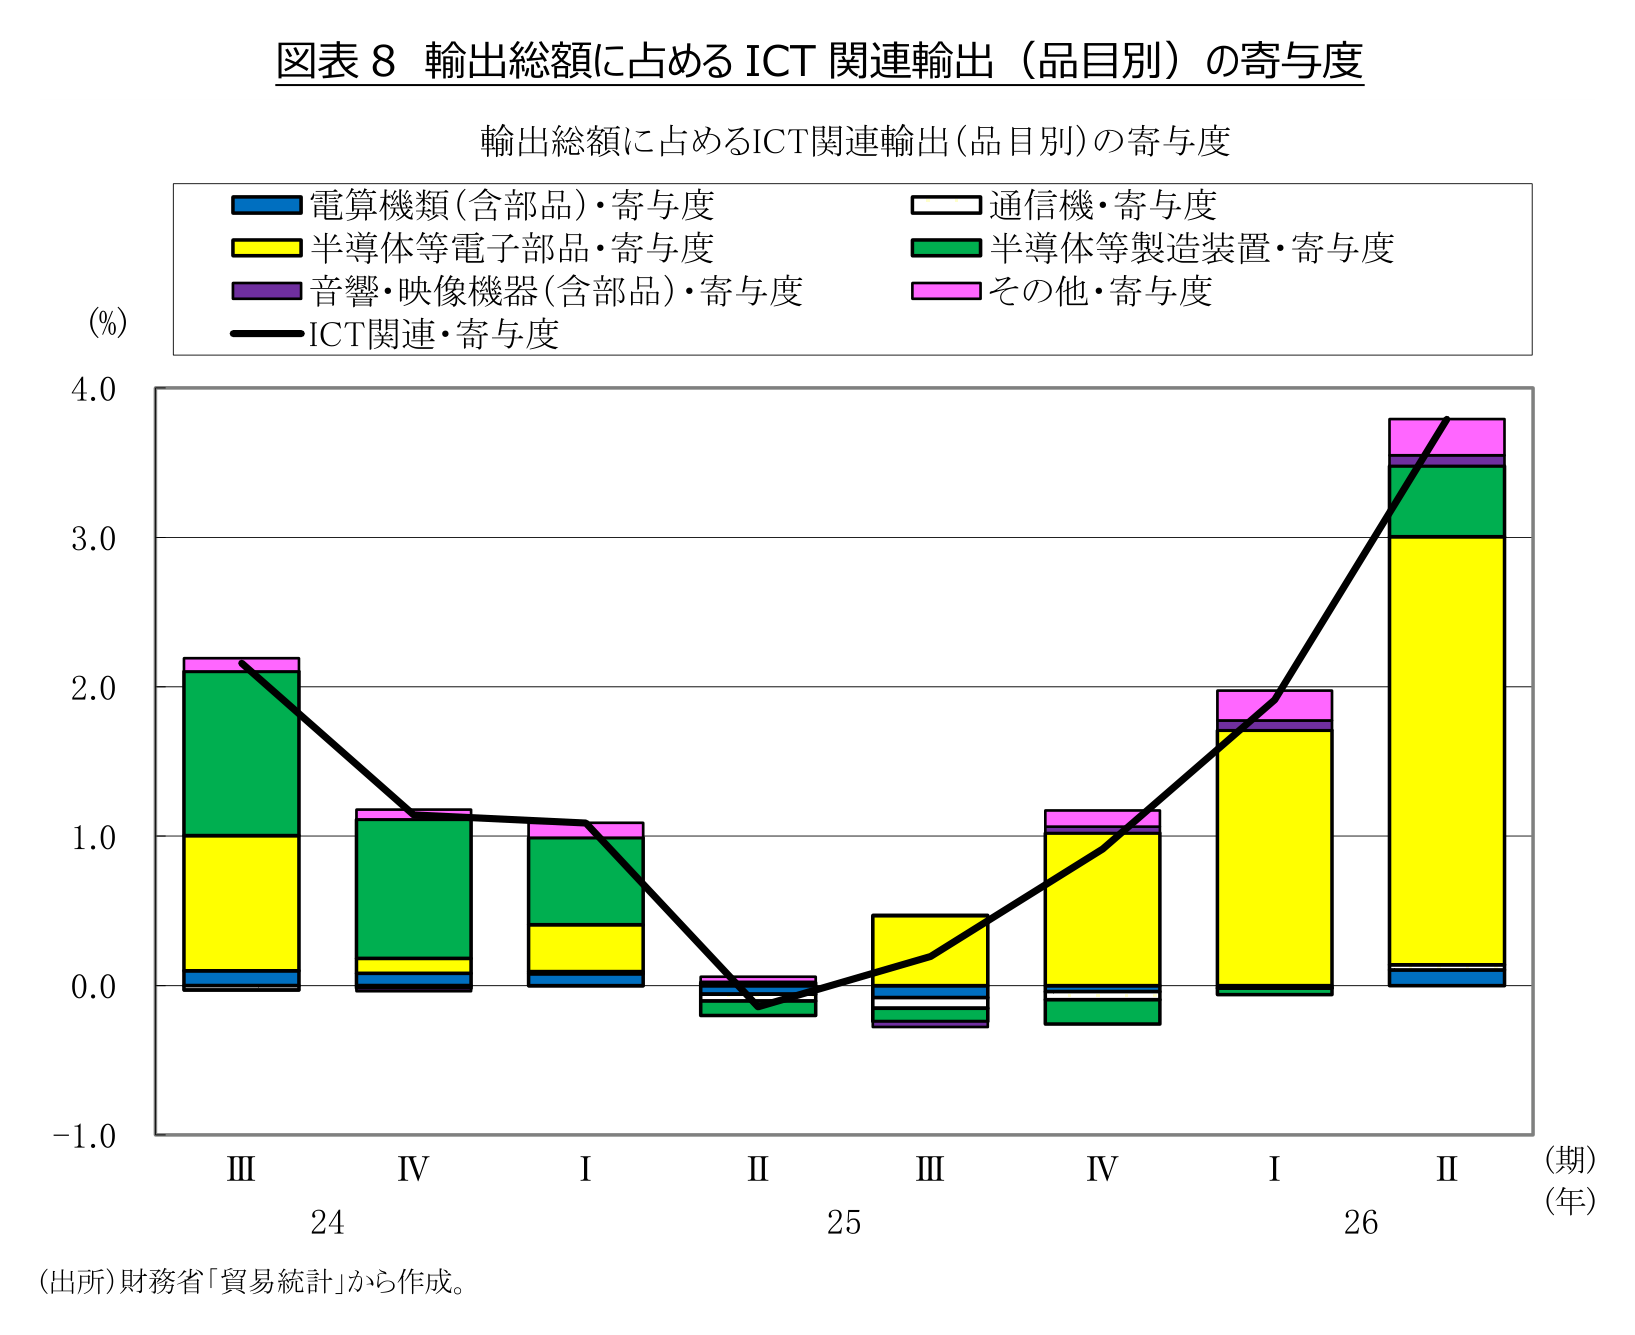
図表8 輸出総額に占めるICT関連輸出(品目別)の寄与度
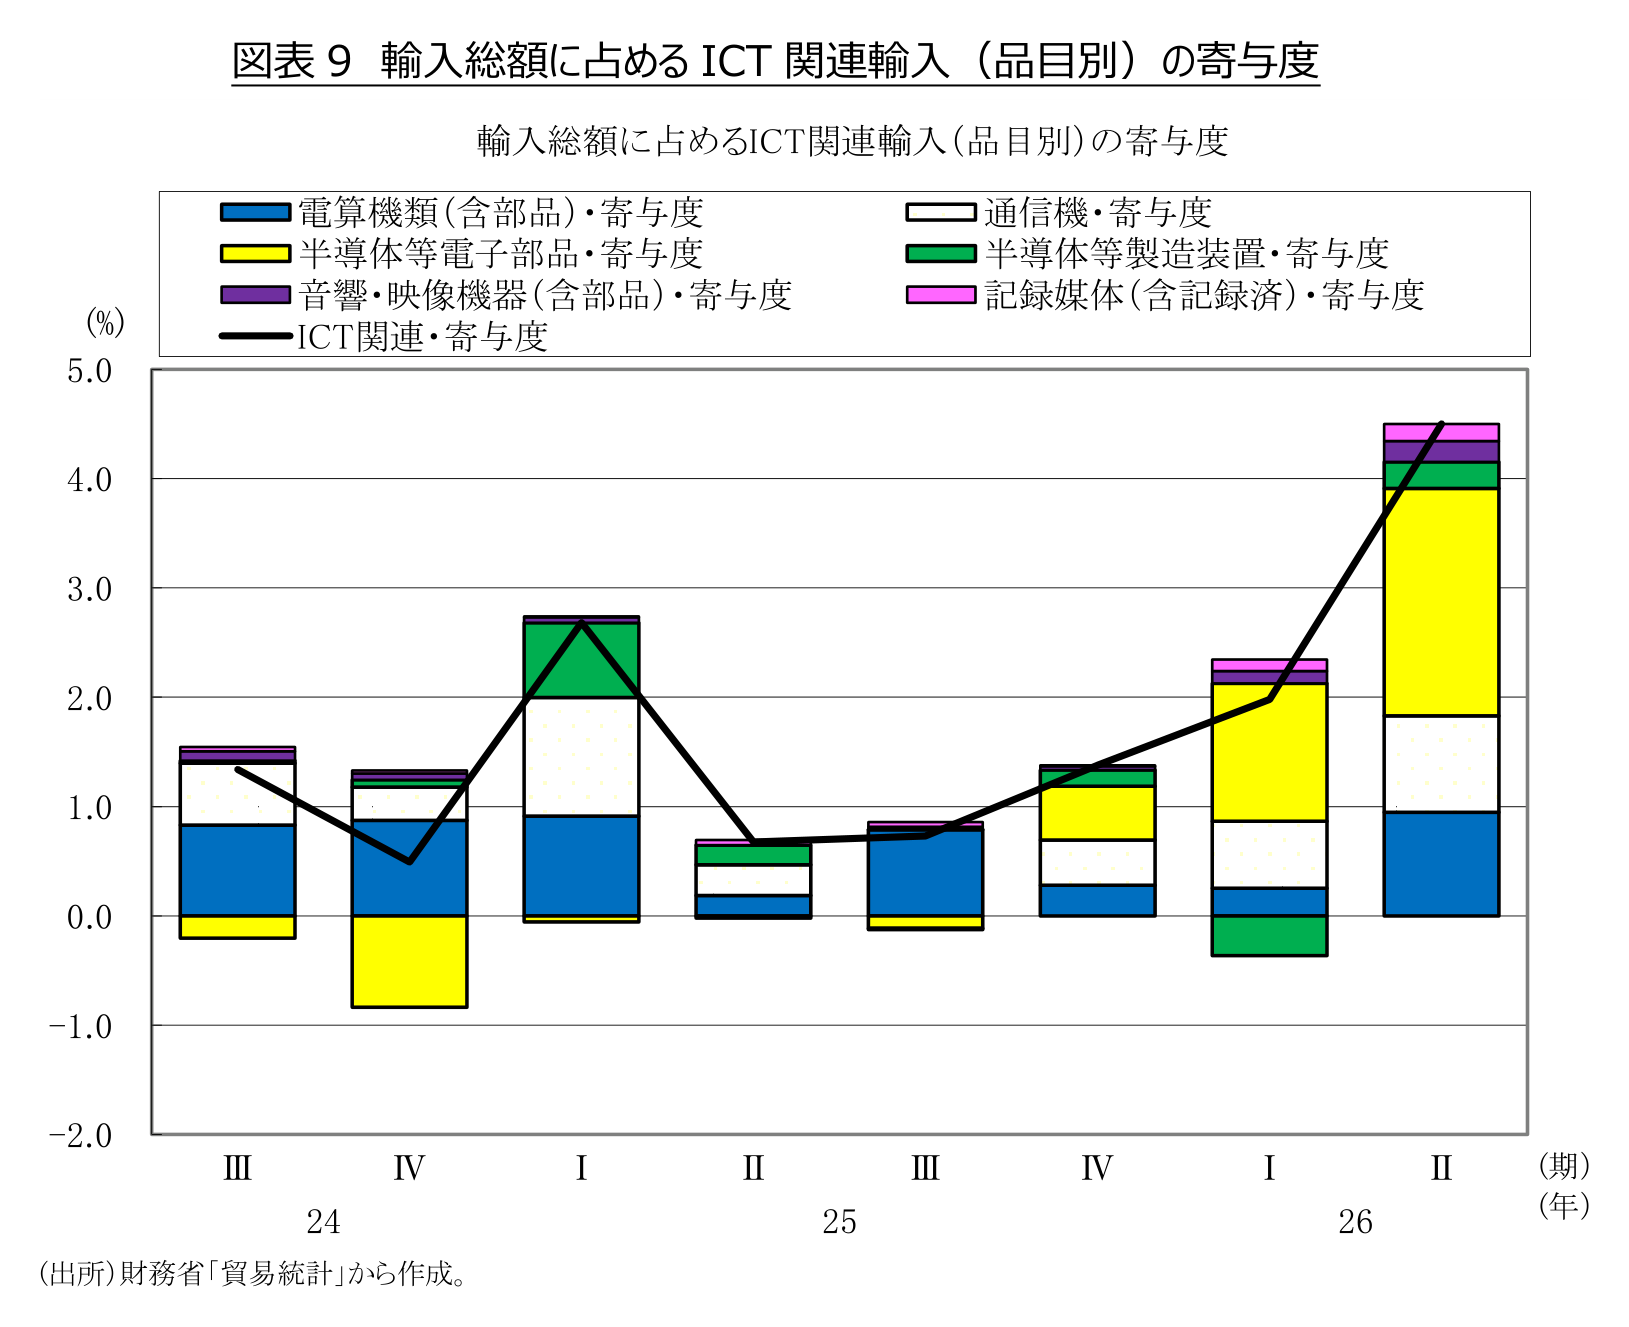
図表9 輸入総額に占めるICT関連輸入(品目別)の寄与度
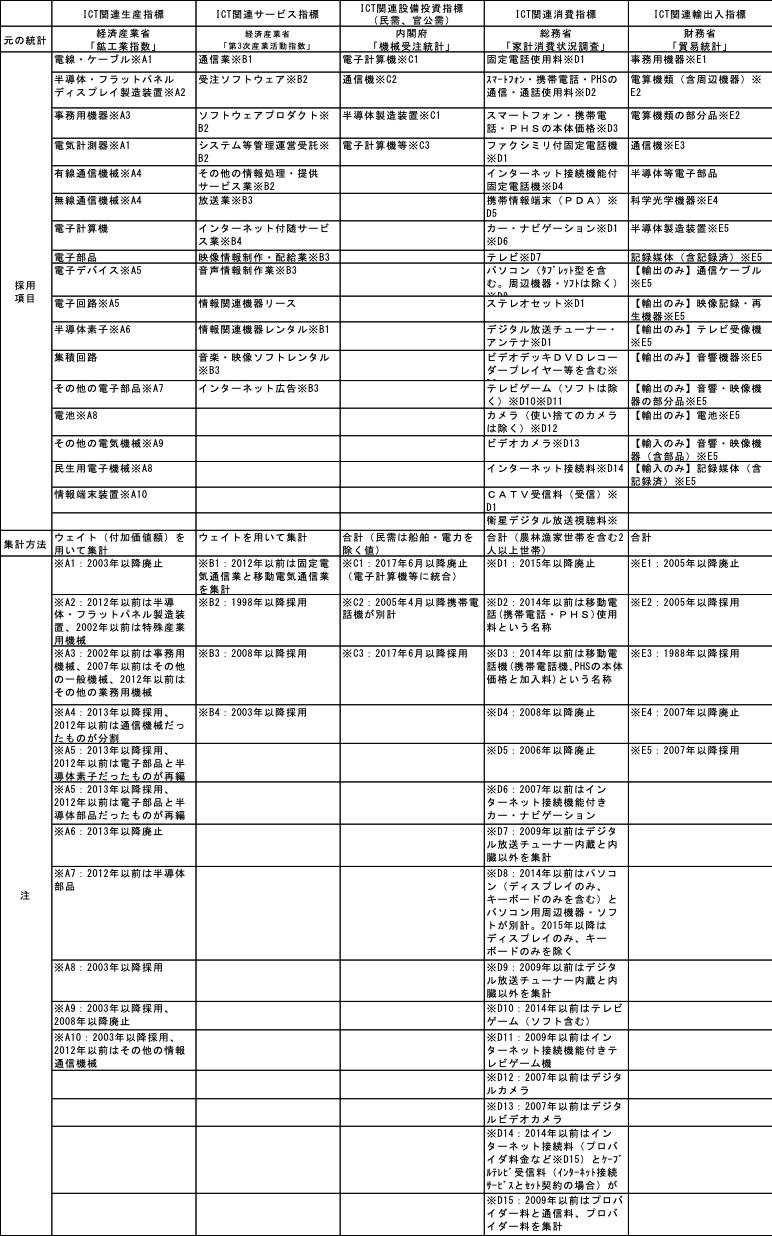
参考 ICT関連経済指標に採用した項目
PDFでもご覧いただけます。
PDF版のダウンロードはこちらから。
【関連サイト】ICT経済分析
調査研究、委託調査等に関するご相談やICRのサービスに関するご質問などお気軽にお問い合わせください。
ICTに関わる調査研究のご依頼はこちらこの記事をシェアする
関連キーワード
ICT経済分析チームの記事
関連記事
-
ICT経済は11期連続でプラス成長。財生産と輸出入が堅調に推移【InfoCom ICT経済アップデート】
- ICT経済
- 経済動向
-
ICT経済は10期連続でプラス成長。財生産、サービスともに堅調に推移【InfoCom ICT経済アップデート】
- ICT経済
- 経済動向
-
ICT経済は9期連続でプラス成長。財生産、サービスともに増加基調【InfoCom ICT経済アップデート】
- ICT経済
- WTR No444(2026年4月号)
- 経済動向
-
ICT経済は8期連続でプラス成長。ICTサービスが成長を主導【InfoCom ICT経済アップデート】
- ICT経済
- WTR No441(2026年1月号)
- 経済動向
-
ICT経済は7期連続でプラス成長。ただし、ICT輸出は6期ぶりに減少【InfoCom ICT経済アップデート】
- ICT経済
- 経済動向
ICTエコノミーの今 年月別レポート一覧


ランキング
- 最新
- 週間
- 月間
- 総合


各種サービスへの問い合わせ
情報通信サービスの専門誌の無料サンプル、お見積り
グローバルICT市場の総合データ集の紹介資料ダウンロード